
- 国家邮政局 10 月 19 日公布前三季度运行情况:快递业务量累计完成 1513.0 亿件,同比增长 4.3%;快递业务收入累计完成 11634.4 亿元,同比增长 7.2%。
- 三档业务里只有同城在降:同城快递 110.0 亿件,同比下降 7.3%,占全部快递业务量的 7.3%,比去年同期又低 0.9 个百分点;异地快递 1371.8 亿件,同比增长 5.4%,占比升到 90.7%。
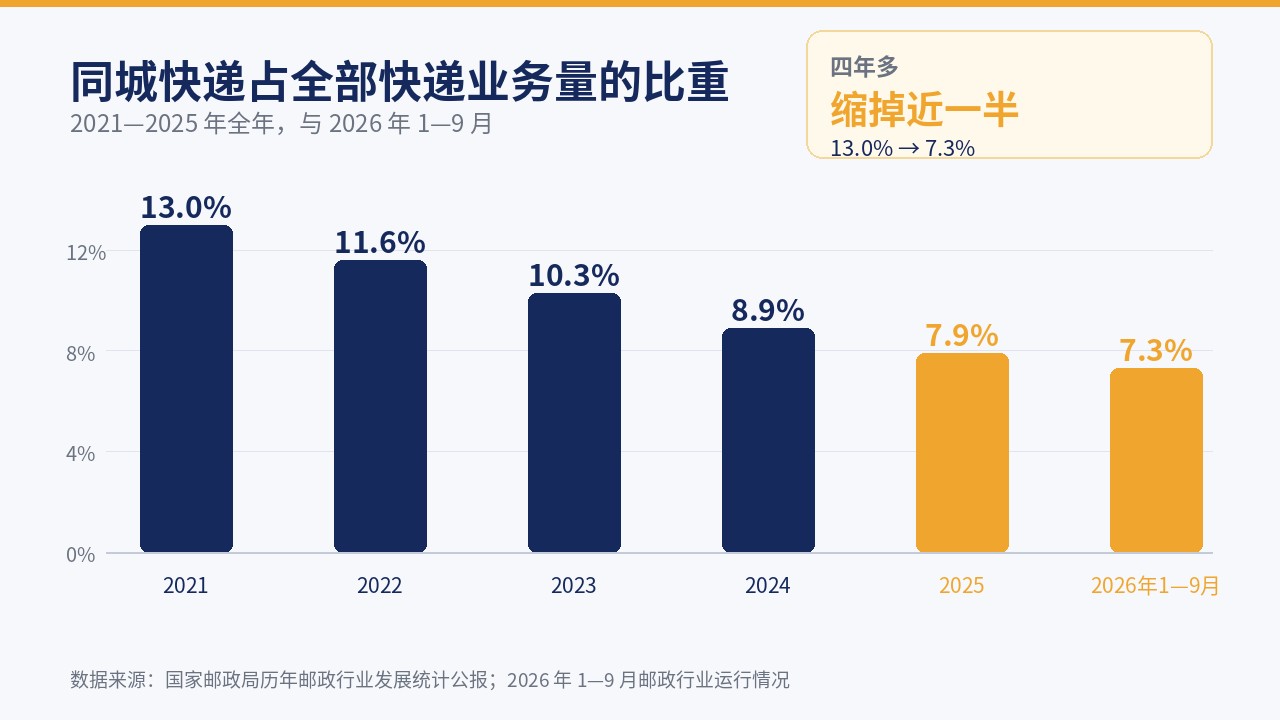
- 同城的份额不是今年才开始掉的:2021 年占 13.0%,2025 年只剩 7.9%,四年多缩掉近一半。
- 另一边,2025 年全国即时配送订单量首次突破 600 亿单,达到 603.5 亿单;同期即时零售订单量增长 25%,市场规模逼近万亿元。
三个数摆在一起,方向完全相反
国家邮政局 10 月 19 日发布的前三季度数据里,最容易被一眼扫过去的是这一组:1 至 9 月,全国快递业务量累计完成 1513.0 亿件,同比增长 4.3%;快递业务收入累计完成 11634.4 亿元,同比增长 7.2%。收入增速继续快于件量增速,这个「剪刀差」已经连续几个季度存在。
真正有意思的是拆开看结构。同一个大盘里,三档业务的走向并不一致:
| 业务类型 | 1—9 月业务量 | 同比 | 占全部快递业务量 |
|---|---|---|---|
| 同城快递 | 110.0 亿件 | 下降 7.3% | 7.3%(比去年同期低 0.9 个百分点) |
| 异地快递 | 1371.8 亿件 | 增长 5.4% | 90.7%(比去年同期高 1.0 个百分点) |
| 国际/港澳台快递 | 31.2 亿件 | 增长 2.7% | 2.0%(比去年同期低 0.1 个百分点) |
三档加起来 1513.0 亿件,是 2026 年前三季度快递大盘的全部。支撑增长的是异地件,唯一在缩的是同城件。同城这一档 9 个月少了 7.3% 的件量,看着数字不大,但它是三档里唯一负增长的,而且是在大盘还涨 4.3% 的前提下逆着走。
单月数据也能对上这个方向。9 月全国快递业务量完成 172.3 亿件,同比增长 2.1%——增速比前三季度平均低了一截,说明三季度的增长并不轻快,靠的主要还是异地这一档。
同城的份额,是四年一路掉下来的
把历年公报里的同城数据串起来看,今年这 7.3% 不是突然掉下来的结果,而是走了四年多的下坡。
2021 年,全国同城快递业务量完成 141.1 亿件,占全部快递业务量的 13.0%。此后逐年变化:2022 年 128.0 亿件、占比 11.6%,件量出现负增长;2023 年 136.4 亿件、占比 10.3%;2024 年 156.4 亿件、同比增长 14.6%,占比 8.9%;2025 年 157.9 亿件、同比增长 1.0%,占比 7.9%。到 2026 年前三季度,110.0 亿件、占比 7.3%。
这里有个容易被忽略的细节:同城的件量本身并没有崩。2024 年它还同比增长了 14.6%,2025 年也还在正增长。件量在涨、份额在掉,原因是同期快递大盘涨得更快——异地件把整个盘子撑大了,同城就被稀释下去。份额从 13.0% 到 7.3%,四年多时间缩掉近一半。
但 2026 年前三季度不一样。这次是件量本身在降,7.3% 的负增长,比份额下滑更值得留意。前几年还能说是「被大盘稀释」,今年开始是「自己也在退」。
另一边,即时配送一年跑出了 600 亿单
同城的件在退,同一时间半径内的另一种配送在猛涨。
中国物流与采购联合会同城即时物流分会发布的《2026 中国即时物流行业发展报告》测算:2025 年,全国即时配送订单量首次超过 600 亿单,达到 603.5 亿单,保持两位数增长;同期即时零售订单量增长 25%,市场规模逼近万亿元,报告预计 2026 年将正式迈入万亿级。
两个数字摆在一起很直观:2025 年同城快递是 157.9 亿件,即时配送是 603.5 亿单。需要说清楚的是,这两个数的统计口径并不相同——一个是快递件,一个是配送订单,覆盖的品类、平台和统计范围都不一样,不能直接相减,也不能说成「同城快递的件被谁抢走了」这种一对一的关系。用订单量除以件量得出近 4 倍这个量级差,也只是粗算,不代表任何机构的正式口径。但两边的方向是清楚的:一个是份额连年下滑、今年转负,另一个是两位数增长、刚跨过 600 亿单。
同城的件为什么会往外走:三件具体的事
第一件是时效门槛变了。传统快递链路是收件、网点、分拨、干线、分拨、网点、派送,同城的件虽然不跨城,走的还是这套流程,落点是次日。即时配送做的是分钟级。对于「今天就要用」的东西——生鲜、药品、日用品——等一天这个选项本身就不成立。消费日报的一篇评论把这件事讲得比较直白:社区商超、即时零售、半小时到家服务普及之后,米面粮油、日用百货、生鲜果蔬这类需求转成了线下即时采购和即时配送,不再走传统同城快递。
第二件是订单密度。骑手网络能跑起来,靠的是同一区域内订单足够密,一趟能带多单,单均成本才压得住。外卖和即时零售把城市内的订单密度做到了很高的水平,这套密度本身就成了护城河。传统快递的同城件要靠网点集散,链路更长,密度反而不占优势。
第三件是品类边界在扩。即时零售起步时主要是餐饮外卖,这两年在往商超、药品、日用百货这些品类上走。前述报告提到,即时零售订单里餐饮外卖的占比已经低于 50%——这个变化的意义在于,它抢的不再只是「饭点的那一单」,而是城市内所有「现在就要」的零售需求。同城快递原本承载的正是其中一部分。
异地件反而更稳,快递的主战场在变远
同一份数据里,异地快递 1371.8 亿件、同比增长 5.4%,占比升到 90.7%。这个比例也不是今年才到的:2021 年异地件占全部快递业务量的 85.0%,五年时间升到 90.7%,同城降下去的份额,几乎都记在了异地头上。
换句话说,快递行业的主战场正在变远。网购的长距离件、产地直发、仓发全国,这些才是快递网络真正的主业。同城这一档虽然时效要求高、链路短,但它在整个盘子里的权重已经掉到 7% 出头,靠它撑不起增长。
收入端也能侧面印证这个结构:前三季度快递业务收入 11634.4 亿元,同比增长 7.2%,比件量增速高 2.9 个百分点。单件收入的回升,账主要记在异地这个九成的大盘上,跟同城这 7.3% 关系不大。
落到行业上,这意味着什么
同城件在快递公司内部一直是「短链路、时效要求高」的一档,件量不大但单价结构不同于跨城件。份额掉到 7.3%、件量转为负增长,等于这一档业务的增量故事基本讲完了——它不会消失,会长期存在,但不会再是增长来源。
行业这两年反复讲的「反内卷」、单票价格修复,账也都算在异地那个九成的大盘上。同城这一档的价格变化,对整个行业的利润表影响有限。
更需要看清的是分工:城市内「现在就要」的零售配送,正在被即时配送这套独立网络接走;快递网络的强项则越来越集中在干线和跨城。两套网络各有各的成本结构和密度逻辑,硬要用一套去打另一套的市场,过去几年的数据已经给了答案。
接下来值得盯的是四季度。旺季的件量会上去,但那主要是电商大促带来的异地件。同城这一档能不能止跌,要看即时零售在四季度的扩张节奏——如果前三季度 -7.3% 的斜率延续,2026 年全年同城占比大概率会跌破 7%。
数据来源:国家邮政局 2026 年 1—9 月邮政行业运行情况(2026 年 10 月 19 日发布)、2021—2025 年邮政行业发展统计公报、中国物流与采购联合会同城即时物流分会《2026 中国即时物流行业发展报告》、消费日报相关评论。文中即时配送订单量与同城快递件量统计口径不同,量级对比为粗算,不代表任何机构或企业的正式口径。
学废了?直接寄一单感受低价
微信扫一扫,先比价再下单,首重低至 4 元起
 微信扫码 立即寄件