
- 四家 A 股主要快递公司的 2026 年三季报,在 10 月下旬出齐:圆通 10 月 20 日晚、申通 10 月 23 日晚、顺丰和韵达 10 月 29 日晚。
- 前三季度归母净利润,三家涨、一家降:申通 15.75 亿元(同比 +108.46%)、韵达 12.57 亿元(+72.13%)、圆通 46.30 亿元(+60.94%)、顺丰 81.15 亿元(同比 -2.3%)。
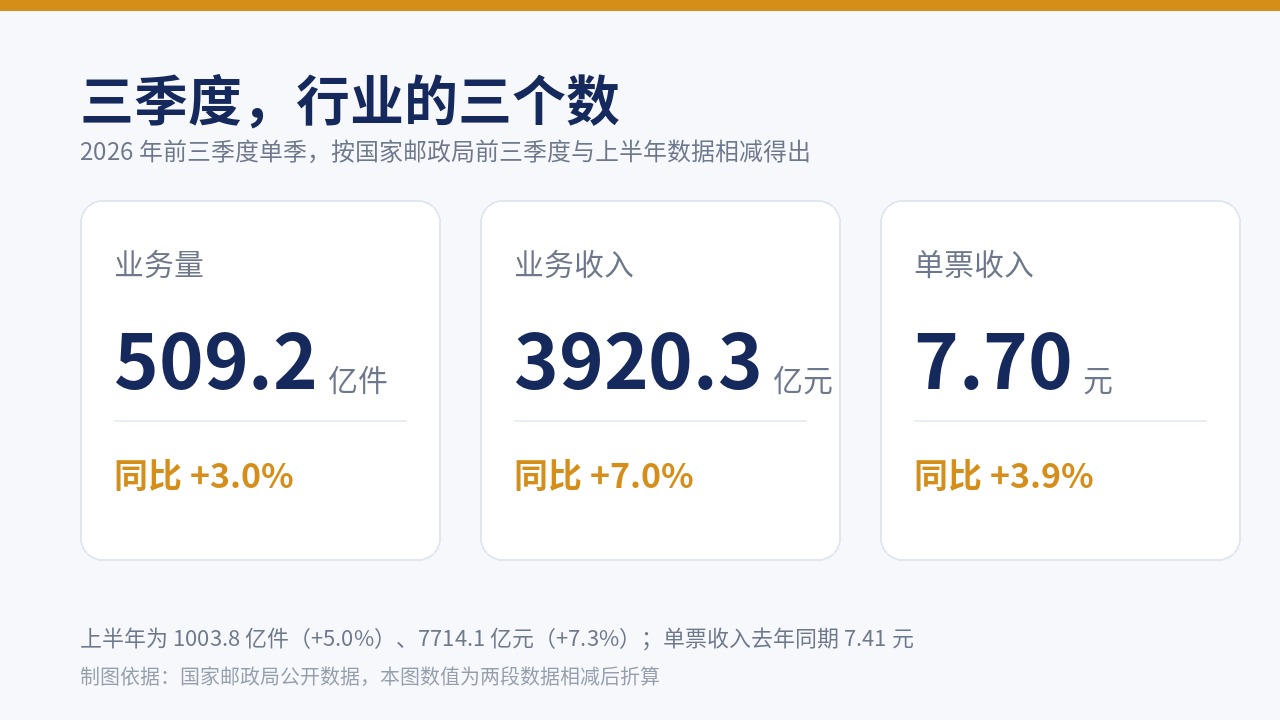
- 行业这一季的量在慢下来。按国家邮政局前三季度和上半年两组数相减,三季度快递业务量 509.2 亿件,同比约 3%,比上半年的 5.0% 低了 2 个百分点。
- 同一条链上,钱的路数分开了:圆通三季度件量同比 +12.45%,9 月单票收入同比 -5.76%;顺丰三季度速运物流收入只 +0.4%,单票收入同比 +7.4%。
四家的数摆在一起,差得最多的是利润增速
10 月下旬是 A 股三季报最密集的两周。快递这个细分行业里,四家主要公司的披露时间前后差了一个多星期:圆通是 10 月 20 日晚,申通是 10 月 23 日晚,顺丰和韵达都在 10 月 29 日晚交卷。
把四份季报的前三季度数据放到一起,第一眼看到的是利润增速的跨度:最高的一家同比涨了一倍多,最低的一家是负增长。
| 公司 | 前三季度营收 (亿元) | 前三季度归母净利 (亿元) | 第三季度归母净利 (亿元) |
|---|---|---|---|
| 申通 | 489.61 (+26.94%) | 15.75 (+108.46%) | 5.40 (+78.72%) |
| 韵达 | 403.13 (+7.52%) | 12.57 (+72.13%) | 季报未单列 |
| 圆通 | 583.93 (+7.82%) | 46.30 (+60.94%) | 14.54 (+39.06%) |
| 顺丰 | 2377.27 (+5.53%) | 81.15 (-2.3%) | 27.10 (+5.50%) |
顺丰那一行的负号容易看错,需要一句解释:它今年前三季度的扣非归母净利润是 75.09 亿元,同比是 +10.78%,正增长。归母净利润之所以是负的,是因为去年的基数里含了一笔非经常性损益。2025 年第二季度,顺丰把三家持有物业的全资子公司转让给南方顺丰物流 REIT,产生税后约 5.9 亿元的股权处置收益。把这笔算进去,去年同期的归母净利润是 83.08 亿元,今年是 81.15 亿元,差的就是这一笔。所以要判断经营本身,看扣非那一行更准。
韵达的季报把前三季度的总数列了出来,没有在正文里单独拆第三季度。它前三季度营收 403.13 亿元、同比 +7.52%,归母净利润 12.57 亿元、同比 +72.13%,基本每股收益 0.44 元。
行业这一季:件量只涨了 3%,单票价格回到 7.7 元
四家的财报是公司口径,行业整个盘子要看国家邮政局。前三季度的数已经公布:快递业务量累计 1513 亿件,同比增长 4.3%;业务收入累计 11634.4 亿元,同比增长 7.2%。
把上半年的数减出来,能看到三季度单季的样子。上半年业务量是 1003.8 亿件、同比 +5.0%,业务收入 7714.1 亿元、同比 +7.3%。两相一减,三季度单季业务量 509.2 亿件、收入 3920.3 亿元。按各自公布的上年同期数折算,三季度件量同比约 +3.0%,收入同比约 +7.0%。
件量增速从上半年的 5.0% 掉到 3.0%,收入增速却几乎没动。这个组合的落点在单票收入上:三季度 7.70 元,去年同一季度是 7.41 元,同比涨了约 3.9%。
这里有一处可以互相验证的地方。圆通在三季报里写了一句:三季度快递业务量同比 +12.45%,超出行业增速 9.5 个百分点。用 12.45 减掉 9.5,得到行业三季度增速约 2.95%,和上面用国家邮政局两组数据相减算出的 3.0% 对得上。两个来源、两条路径,指向同一个数,这个 3% 是站得住的。
顺丰把件量让了出去,单票收入涨了 7.4%
顺丰这份季报里,最值得看的是两个方向相反的数。
三季度,顺丰速运物流业务收入同比只增长 0.4%,几乎原地不动;同口径的单票收入同比提升 7.4%。收入不动、单票在涨,意味着件数在减。三季度顺丰完成总件量 40.3 亿票,公司自己的说法是「面对去年同期高基数」。
这个方向不是这个季度才有的。季报里写明了机制:2025 年,顺丰推「激活经营」机制,最初是靠业务量高速增长带动网络产能提升和模式优化;到 2025 年第三季度,公司推出了「激活经营」的进阶机制,经营导向从「规模驱动」进阶为「价值驱动」,做法是通过动态调整市场策略来保障增长质量。
落到具体业务上,季报点了几处:把握中秋礼赠、文旅出行、校园开学季这些场景,中高端时效收入(不含电商退货)保持稳健增长;往产业链生产端延伸,单票 100 公斤以上工业大件业务的收入延续增长。
成本这一头,三季度毛利额 104.3 亿元、同比 +6.5%,毛利率 12.7%、同比提升 0.2 个百分点。公司把这部分归到三件事上:业务结构优化和单票收入回升、精益管控带来的结构性降本、AI 与智能装备规模化应用释放的数智化降本空间;同时也写明,这些措施「部分缓解」了油价高位对运力成本的传导压力。
结果是三季度归母净利润 27.1 亿元、同比 +5.5%,扣非归母净利润 25.3 亿元、同比 +13.8%,扣非净利率 3.1%、同比提升 0.2 个百分点。前三季度归母净利润 81.15 亿元,比去年同期少 1.93 亿元,原因就是前面说的那笔 REIT 处置收益。
圆通和申通:一个在放量,一个在增收
顺丰往回收件量的时候,另外两家在往另一个方向走。
圆通三季度快递业务量 86.82 亿件,同比 +12.45%,比行业增速高出 9.5 个百分点;前三季度累计 249.61 亿件、同比 +10.52%。量的增长换来的是收入:三季度营收 195.00 亿元、同比 +6.72%。但收入增速低于件量增速,说明单票在让价。9 月圆通快递产品单票收入 2.08 元,同比下降 5.76%。利润端,三季度归母净利润 14.54 亿元、同比 +39.06%,扣非 14.10 亿元、同比 +39.80%,利润增速跑在收入前面。
申通是四家里营收增速最高的:前三季度 489.61 亿元、同比 +26.94%,三季度单季 164.71 亿元、同比 +21.59%。归母净利润前三季度 15.75 亿元、同比 +108.46%,扣非 16.01 亿元、同比 +111.14%,扣非比归母还高一点,说明利润增长主要来自经营本身,不是一次性收益。它前三季度的经营活动现金流净额 32.30 亿元、同比 +67.53%。
三家有量的数据放在一起,方向上不是一回事:顺丰单票涨、件量让;圆通件量涨、单票让;申通营收涨得最快。同一个季度、同一个行业,三家选了三种做法。
增速的差距,有一半在去年的基数上
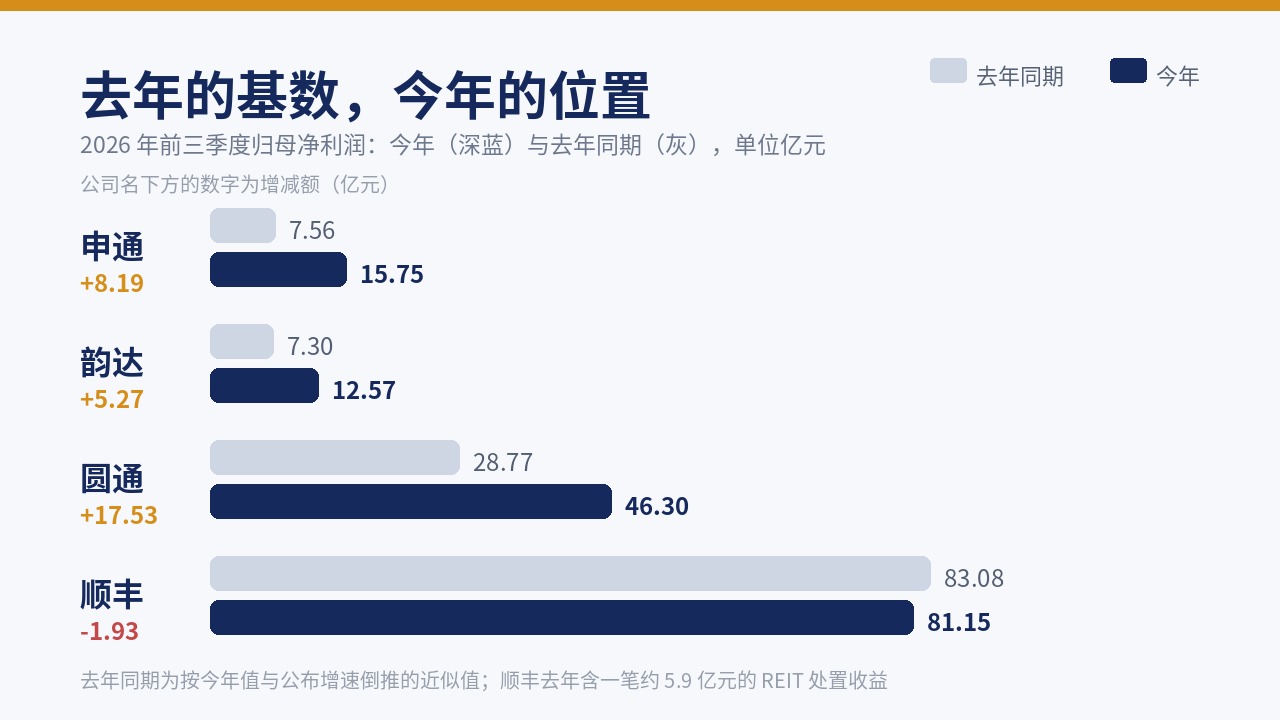
只看增速容易得出「差距很大」的结论,把基数摆出来,画面会不一样。按今年前三季度归母净利润和公布增速倒推,去年同期四家的归母净利润大约是:申通 7.56 亿元、韵达 7.30 亿元、圆通 28.77 亿元、顺丰 83.08 亿元。顺丰去年的利润,是申通的十一倍。
换成增量金额再看一遍:申通多了 8.19 亿元,韵达多了 5.27 亿元,圆通多了 17.53 亿元,顺丰少了 1.93 亿元。增速排第一的是申通,增量金额最多的却是圆通:它去年的基数大、今年的增长也不算小,两个口径给出了两个冠军。
这不是说增速没有意义。增速反映的是修复的弹性:前两年价格战打得最深的公司,利润被压得越低,今年的修复幅度自然越大。四家都处在这轮价格修复里,只是起点不同、走法不同,落在报表上就成了这样的差距。
十一月的旺季,是下一道题
三季报讲的是 7 月到 9 月,而快递一年里最重的活还没开始。11 月的两轮大促、12 月到春节前的冲量,才是全年的关键段。四家公司在季报里都没有给出四季度指引,公开信息里能看到的,是各家对旺季的备战动作。
有两件事值得接着看。一是价格:三季度行业单票收入同比涨了约 3.9%,这个修复能不能在大促期间守住,取决于旺季的量和价的平衡。二是件量:行业三季度增速掉到 3% 附近,如果四季度继续往下,靠提价换来的利润修复能撑多久,就要看成本那一头的降幅跟不跟得上。
四家公司的季报里,用来解释利润改善的词不太一样:顺丰写的是「价值驱动」和「结构性降本」,圆通写的是 AI 应用体系,申通写的是数智化和 AI 与业务场景的结合。词不同,指向的动作相近——都是在件量增速放缓之后,从单价和成本这两头找钱。
资料来源:顺丰控股《2026 年第三季度报告》(公告编号 2026-078,2026 年 10 月 29 日)及《2025 年第三季度报告》;圆通速递 2026 年三季报(2026 年 10 月 20 日披露);申通快递《2026 年第三季度报告》(公告编号 2026-096,2026 年 10 月 23 日披露);韵达股份 2026 年前三季度业绩(2026 年 10 月 29 日披露,同花顺财经速递);国家邮政局 2026 年前三季度及上半年邮政快递业运行情况。本文整理自公开报道与上市公司公告,仅供参考;如与官方发布不一致,请以官方发布为准。如有侵权,请联系删除!
学废了?直接寄一单感受低价
微信扫一扫,先比价再下单,首重低至 4 元起
 微信扫码 立即寄件