
- 国家邮政局 10 月 19 日公布的前三季度运行数据里,有一组数被人民日报 11 月 11 日的「读数」栏目单独拎了出来:1 至 9 月,中西部快递业务量占全国的 31.2%,创近 3 年同期新高。
- 把三年摆在一起看更清楚:中西部合计占比 2024 年 27.4%、2025 年 28.9%、2026 年 31.2%;同期东部从 72.6% 降到 68.8%,三年让出 3.8 个百分点。
- 按公布的全国总量与分地区比重推算,今年前三季度东部件量同比约 +0.9%,中部约 +10.7%,西部约 +16.6%。这是推算值,不是官方直接公布的增速。
- 补上来的是件量,钱没有同比例跟过来:中部占全部件量的 20.8%,只占业务收入的 15.6%。
31.2% 这个数,是怎么算出来的
10 月 19 日,国家邮政局公布 2026 年前三季度邮政行业运行情况。全国快递业务量累计完成 1513.0 亿件,同比增长 4.3%;快递业务收入累计完成 11634.4 亿元,同比增长 7.2%。
同一份数据里,地区结构是这样:东部、中部、西部地区快递业务量占全国的比重分别为 68.8%、20.8%、10.4%;业务收入比重分别为 73.6%、15.6%、10.8%。
把中部和西部加起来,就是 31.2%。与去年同期相比,中部上升 1.2 个百分点,西部上升 1.1 个百分点。
11 月 11 日,人民日报第 8 版「读数」栏目用一篇文章专门讲这组区域数据,给出的判断是「东稳中升西快」的格局更加清晰,并提到中西部占比创近 3 年同期新高。这组数在 10 月刚公布时并没有多少人单独讨论,被拎出来讲,是因为它说的不是件量多少,而是件往哪个方向走。
三年看下来,东部让出的正是中西部补上的
单看一年的变化幅度有限,把三期同期数据摆成一条线,方向就很稳定。
| 1—9 月 | 东部 | 中部 | 西部 | 中西部 合计 |
|---|---|---|---|---|
| 2024 年 | 72.6% | 18.6% | 8.8% | 27.4% |
| 2025 年 | 71.1% | 19.6% | 9.3% | 28.9% |
| 2026 年 | 68.8% | 20.8% | 10.4% | 31.2% |
三年时间,中西部合计提高 3.8 个百分点,东部下降 3.8 个百分点。数值正好对得上,因为它们本来就是同一个大盘的两部分。
两段路的走法不一样。2024 年到 2025 年,中部从 18.6% 到 19.6%、西部从 8.8% 到 9.3%,两边各加 1 个百分点上下,节奏接近。2025 年到 2026 年,西部的步子没变(再升 1.1 个百分点),中部加快到 1.2 个百分点,两边一起把中西部合计推过了 30%。
这里有个容易读错的地方:比重上升不等于这一地区件量涨得特别猛,还要看全国大盘的增速。今年前三季度全国快递业务量只增长 4.3%,去年同期是 17.2%。大盘慢下来的时候,一个地区只要保持住自己的增速,比重就会被动上升。
把总量和比重放在一起,能推算出分地区增速
全国总量与分地区比重都是公开的。两个数相乘就是这一地区的件量,前后两年相比就是增速。2025 年同期全国快递业务量是 1450.8 亿件,2026 年是 1513.0 亿件。按这个算法,2026 年前三季度:东部约 1040.9 亿件、中部约 314.7 亿件、西部约 157.4 亿件,对应同比分别约 +0.9%、+10.7%、+16.6%。
这是按公布数据推算的结果,四舍五入到小数点后一位,官方并没有直接发布分地区增速,所以它只能当量级参考,不适合当权威口径引用。
但这个量级差得很明显:全国 4.3% 的平均增速背后,东部的件量已经接近走平,增量主要来自中部和西部。换句话说,今年快递行业每多出来的 10 件包裹,有 8 件多是从中西部发出去或者收进来的。
这个判断只基于算术。为什么东部的件量走平、中西部的件量上涨,公开数据里没有给出原因说明,这里也不做推测。
补上来的是件量,钱没同比例跟过来
业务量和业务收入用的是同一个分母,都是全国总量,两个比重相除,得到的是这一地区的件均收入相对全国平均水平的位置。这不是具体金额,但能看方向。
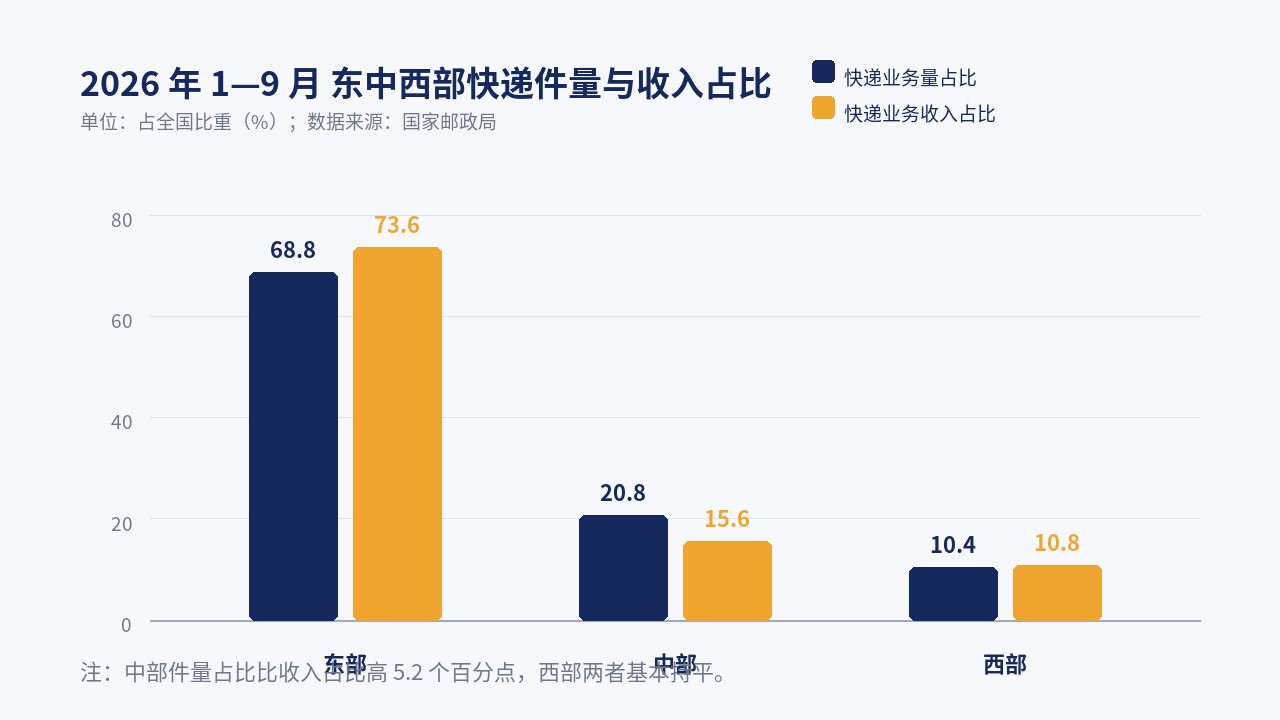
2026 年前三季度,东部件量占 68.8%、收入占 73.6%,比值是 1.07;中部件量占 20.8%、收入只占 15.6%,比值 0.75;西部件量占 10.4%、收入占 10.8%,比值 1.04。
把 2024 年同期也摆进来对比。当年业务收入比重是 74.7%、15.0%、10.3%,对应件量比重 72.6%、18.6%、8.8%,中部算下来是 15.0÷18.6=0.81,西部是 10.3÷8.8=1.17。两年下来,中部从 0.81 掉到 0.75,西部从 1.17 掉到 1.04,两条线都往下走。
这意味着中西部这两年的件量份额涨得快,收入份额涨得慢一些。中部的落差最大:件量份额 20.8%,收入份额只有 15.6%,差了 5.2 个百分点。
需要说清楚的是,这只说明份额之间的关系,不说明单票价格降了多少,也不说明原因是什么。国家邮政局的运行情况里没有对地区间件均收入的差异做解释。
落到省一级,增量在哪些地方
各省邮政管理局陆续公布的同期数据,能看出中西部内部的分布。
西部这边,内蒙古自治区邮政管理局的数据是:1 至 9 月快递业务量 6.55 亿件,同比增长 25.19%,同期快递业务收入 69.65 亿元,同比增长 8.65%;其中异地快递业务量 5.98 亿件,同比增长 26.5%,占全部快递业务量的 91.3%,国际及港澳台快递业务量同比增长 99.96%。新疆的数据是:快递业务量 4.85 亿件,同比增长 19.5%,快递业务收入 65.3 亿元,同比增长 11.4%。
中部这边,江西省邮政管理局公布 1 至 9 月快递业务量 35.67 亿件,同比增长 22.97%;河南省是 91.91 亿件,同比增长 10.30%。
这些省份的共同点是:件量增速都明显高于全国 4.3% 的水平,而收入增速普遍低于件量增速。内蒙古件量涨 25.19%、收入涨 8.65%,新疆件量涨 19.5%、收入涨 11.4%,新疆这组是本轮少见的两者比较接近的一例。
件往西走,靠什么撑起来
包裹不会自己跑过去。人民日报那篇文章点了两个地方的做法:云南保山把快递服务直接嵌进咖啡产业,宁夏银川闽宁镇靠电商下沉把农产品往上推。文章里还有一句判断值得记下来:中西部过去是「只进不出」,现在「有进有出」,包裹收投比在稳步上升。
收投比这个说法,比件量更能说明问题。一个地方只收不收,说明那里只是消费市场;收和投都在涨,才说明本地有了产和销。
支撑这件事的是网络。前三季度,全国建有寄递物流综合服务站的建制村比例已达到 81%,乡村消费品零售额增速快于城镇 1.4 个百分点。中转集运模式的创新让「电商西进」持续推进,县乡村三级物流体系在往下铺。
再往远看一层,人民日报那篇文章提到的《物流网建设实施方案》已经印发,方向是从「布点畅线」转向「成链成网」。规划口径里,物流网被列为「十五五」开局之年的重要落子之一。
对快递行业来说,这张网修到哪里,增量就出在哪里。过去十年,行业的高速增长吃的是东部电商的红利;往后几年,如果中西部占比继续以每年一个多百分点的速度往上走,那这个行业的增量就不用再只盯着东部的存量里抢。
这一点目前还只是趋势判断。31.2% 是一个时点的数,能不能接着往上走,要看明年同期的数据,也要看这几年的网络投入落在什么位置。
学废了?直接寄一单感受低价
微信扫一扫,先比价再下单,首重低至 4 元起
 微信扫码 立即寄件